問題
A製品とB製品は工程の終点で分離される連産品である。以下の当月の資料に基づいて結合原価を配分し、A製品の原価として最も適切なものを下記の解答群から選べ。
【当月の資料】
当月完成品量 A製品 1,000単位
B製品 2,000単位
当月完成品結合原価 702,000円
その他の情報(単位当たり)
| 正常市価 | 販売費及び一般管理費 | 利益 | |
|---|---|---|---|
| A製品 | 1,000円 | 400円 | 100円 |
| B製品 | 4,000円 | 700円 | 300円 |
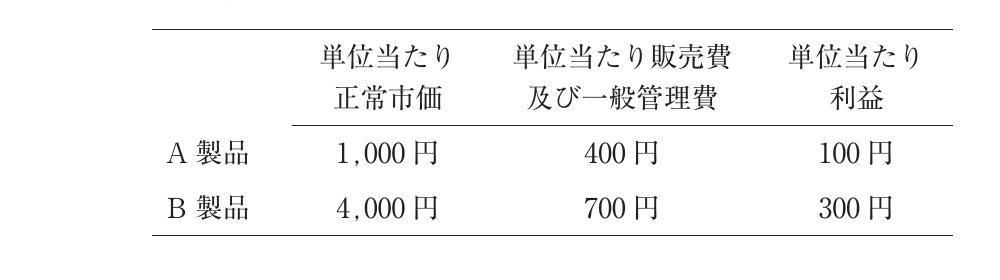
選択肢
- 154,000円
- 258,500円
- 378,000円
- 4234,000円
正解
1. 54,000円
詳しい解説を見る解説を閉じる
解説
【出題不備により全員正解扱い】本問は中小企業診断協会の発表により「すべての受験者の解答を正解として取り扱う」ことになった。理由は協会から明示されていないが、見積正味実現可能価額法(市価基準)の配賦計算において、結合原価配分後の各製品原価の解釈に複数の合理的算定が存在しうるなど、選択肢の表現または問題設定の解釈に瑕疵があったと推定される。【参考の計算】見積正味実現可能価額(売上−販管費−利益=結合原価負担可能額)を基準にすると、A製品単位当たり負担額=1,000−400−100=500円、B製品=4,000−700−300=3,000円。総負担額=500×1,000+3,000×2,000=6,500,000円。A製品への配賦率=500,000÷6,500,000=1/13、A製品結合原価=702,000×(500,000/6,500,000)=54,000円(ア)。一方、見積売価基準では1,000,000÷(1,000,000+8,000,000)=1/9で702,000÷9=78,000円(ウ)も成立しうる。本問では協会発表により全選択肢を正解として扱うため、本データではcorrect_answerに0(ア)を仮指定する。(出典: 一般社団法人 中小企業診断協会 平成26年度 中小企業診断士1次試験 財務・会計 第11問)
中小企業診断士トップ
一問一答・予想問題・まとめノート