問題
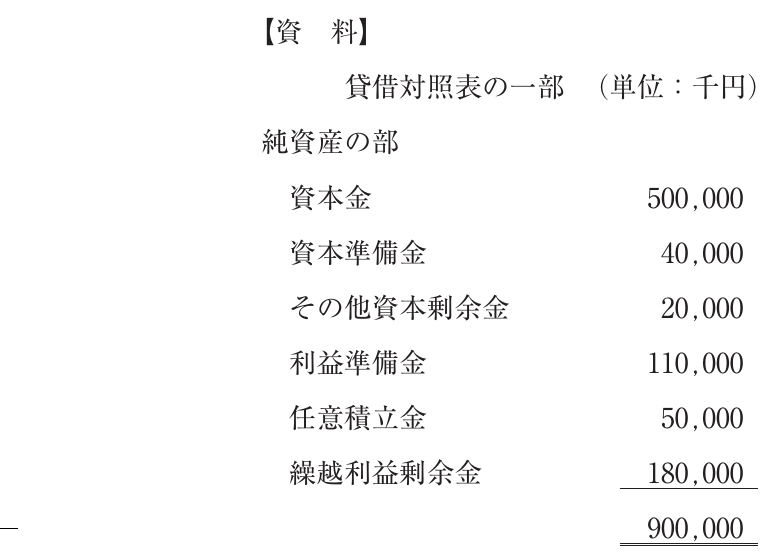
次の資料に基づき、会社法の規定に基づく剰余金の分配可能額として、最も適切なものを下記の解答群から選べ。なお、のれん、繰延資産および自己株式の金額はゼロである。
【資料】
貸借対照表の一部(単位:千円)
純資産の部
| 資本金 | 500,000 |
| 資本準備金 | 40,000 |
| その他資本剰余金 | 20,000 |
| 利益準備金 | 110,000 |
| 任意積立金 | 50,000 |
| 繰越利益剰余金 | 180,000 |
900,000
選択肢
- 1180,000千円
- 2230,000千円
- 3250,000千円
- 4340,000千円
正解
3. 250,000千円
詳しい解説を見る解説を閉じる
解説
会社法上の分配可能額は、その他資本剰余金+その他利益剰余金(任意積立金+繰越利益剰余金)から自己株式等を控除して算出する。本問では、その他資本剰余金20,000+任意積立金50,000+繰越利益剰余金180,000=250,000千円。よって正解はウ。資本金・資本準備金・利益準備金は分配可能額の対象外である点に注意が必要。(出典: 一般社団法人 中小企業診断協会 平成29年度 中小企業診断士1次試験 財務・会計 第3問)
中小企業診断士トップ
一問一答・予想問題・まとめノート