問題
次の資料に基づき計算された財務比率の値として、最も適切なものを下記の解答群から選べ。
【資料】
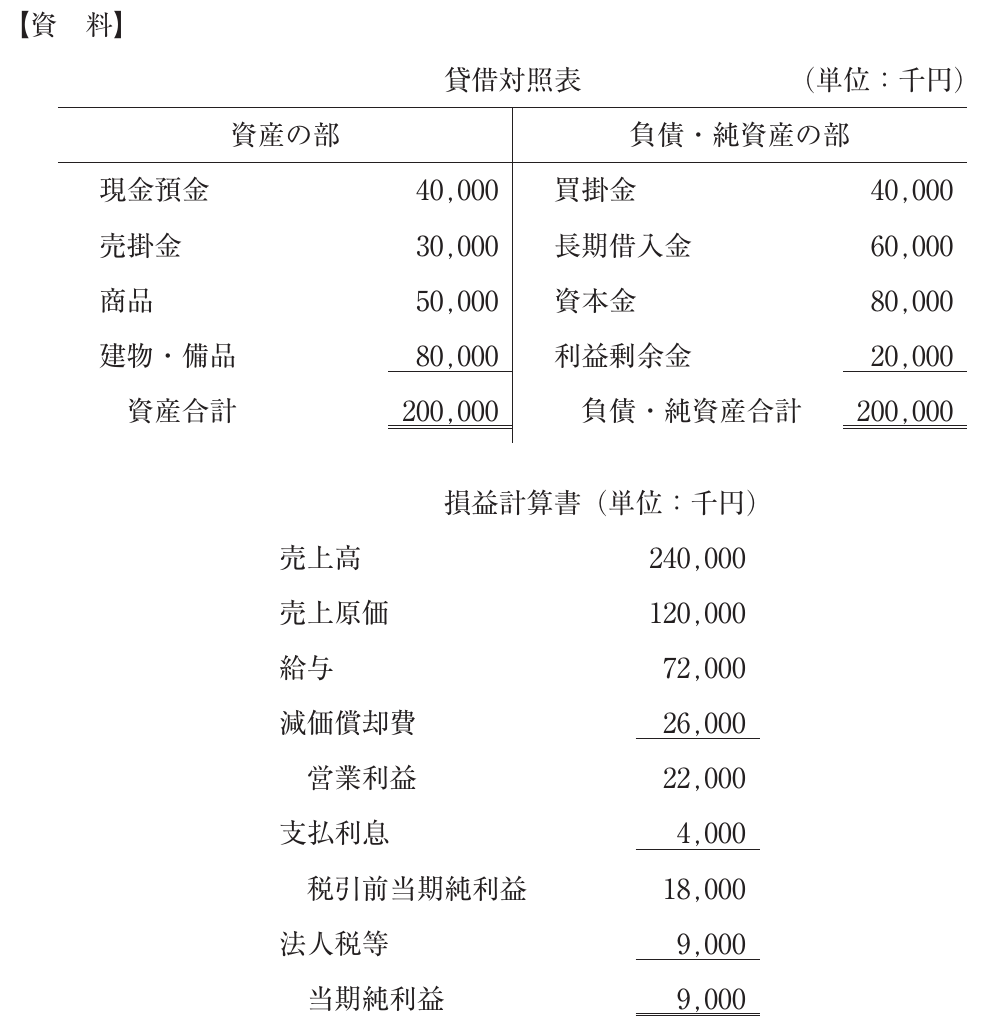
貸借対照表(単位:千円)
| 現金預金 | 40,000 | 買掛金 | 40,000 |
| 売掛金 | 30,000 | 長期借入金 | 60,000 |
| 商品 | 50,000 | 資本金 | 80,000 |
| 建物・備品 | 80,000 | 利益剰余金 | 20,000 |
| 資産合計 | 200,000 | 負債・純資産合計 | 200,000 |
損益計算書(単位:千円)
| 売上高 | 240,000 |
| 売上原価 | 120,000 |
| 給与 | 72,000 |
| 減価償却費 | 26,000 |
| 営業利益 | 22,000 |
| 支払利息 | 4,000 |
| 税引前当期純利益 | 18,000 |
| 法人税等 | 9,000 |
| 当期純利益 | 9,000 |
選択肢
- 1インタレスト・カバレッジ・レシオは5.5倍である。
- 2固定長期適合率は80%である。
- 3自己資本利益率は11.3%である。
- 4総資本営業利益率は27.5%である。
正解
1. インタレスト・カバレッジ・レシオは5.5倍である。
詳しい解説を見る解説を閉じる
解説
インタレスト・カバレッジ・レシオ=(営業利益+受取利息配当金)÷支払利息=22,000÷4,000=5.5倍。よってアが正解。イの固定長期適合率=固定資産÷(自己資本+固定負債)=80,000÷(100,000+60,000)=50%であり80%ではない。ウの自己資本利益率(ROE)=9,000÷100,000=9.0%で11.3%ではない。エの総資本営業利益率=22,000÷200,000=11.0%で27.5%ではない。(出典: 一般社団法人 中小企業診断協会 平成29年度 中小企業診断士1次試験 財務・会計 第11問)
中小企業診断士トップ
一問一答・予想問題・まとめノート