問題
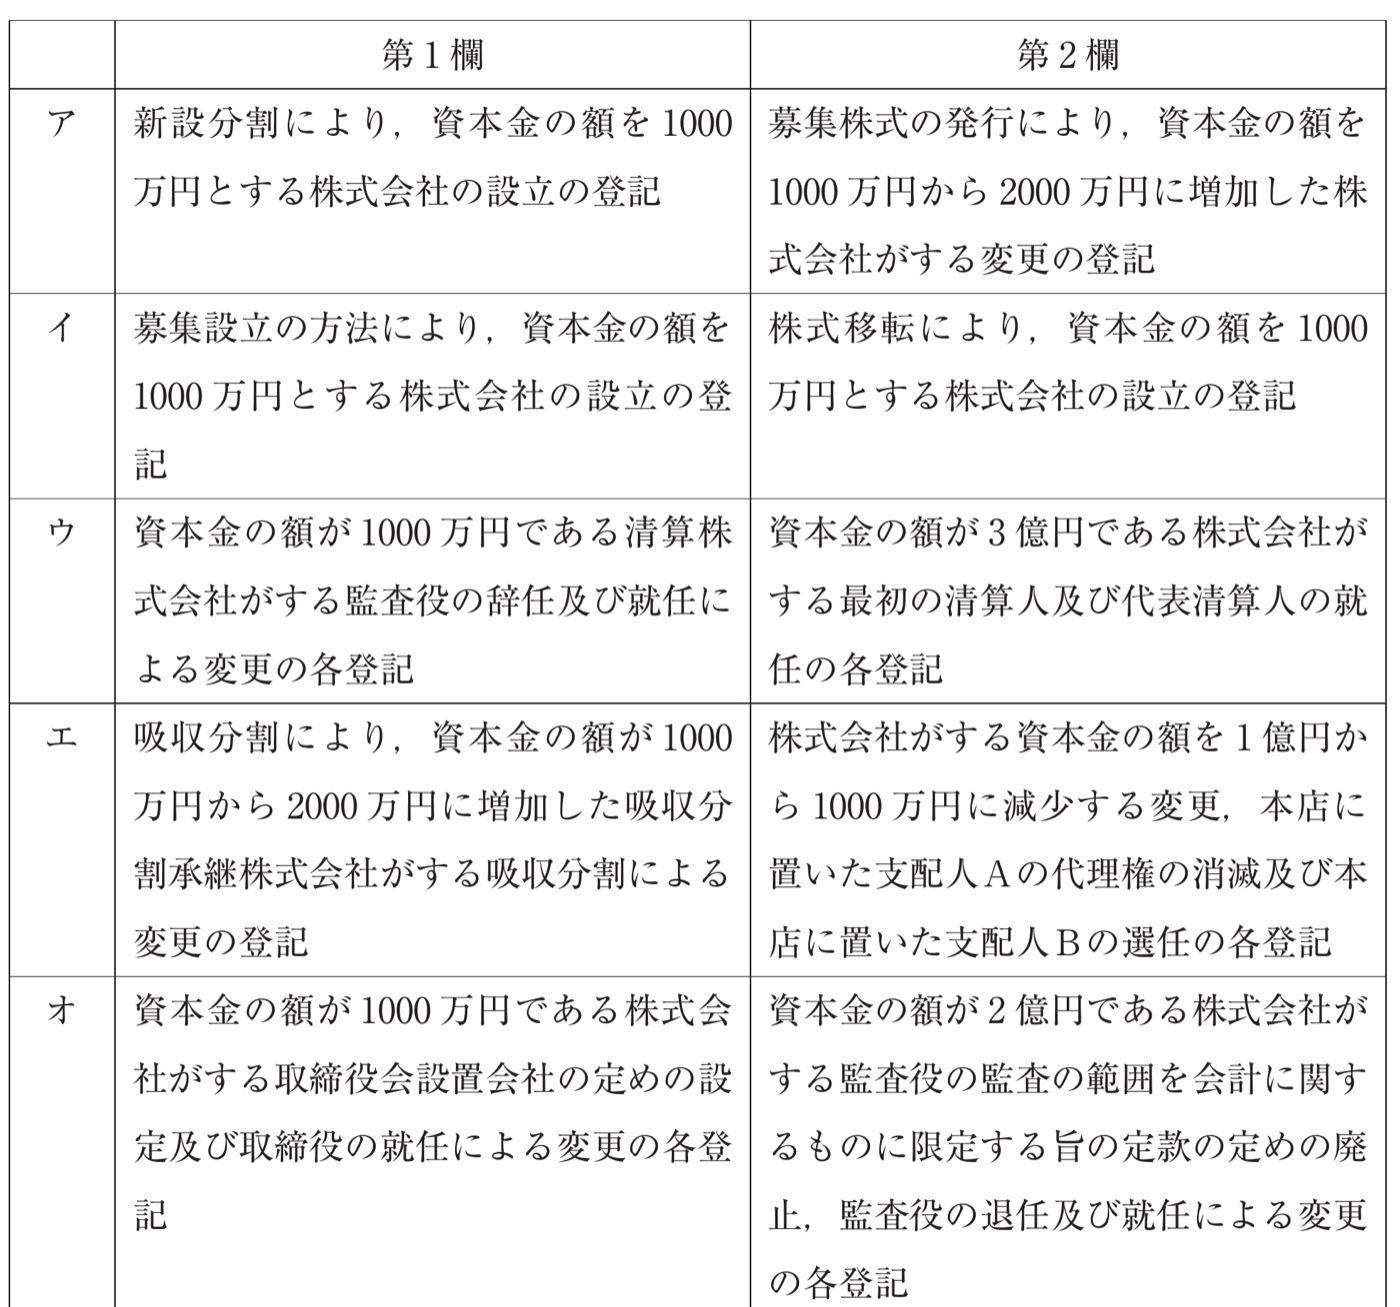
選択肢
- 1アイ
- 2アエ
- 3イウ
- 4ウオ
- 5エオ
正解
4. ウオ
詳しい解説を見る解説を閉じる
解説
正解は「ウオ」(第1欄の登録免許税の額が第2欄の額より高いものの組合せ)。商業登記の登録免許税は登記の区分ごとに定められており、同一の区分に属する登記を一の申請書でするときは1件分で足りる。 ア=高くない。新設分割による株式会社の設立の登記は資本金の額の1000分の7(3万円に満たないときは3万円)であるから、1000万円×7/1000=7万円となる。募集株式の発行による資本金の額の増加の登記も増加した資本金の額の1000分の7(3万円に満たないときは3万円)であり、増加額1000万円について同じく7万円となる。両者は同額である。根拠:登録免許税法別表第1第24号(1)ニ・ヘ イ=高くない。株式会社の設立の登記は資本金の額の1000分の7であるが、15万円に満たないときは15万円とされる。募集設立による設立も株式移転による設立も株式会社の設立の登記であり、資本金の額が1000万円であればいずれも算出額は7万円で15万円に満たないから、双方とも15万円となる。根拠:登録免許税法別表第1第24号(1)イ ウ=高い。監査役の辞任及び就任による変更の登記は役員等に関する事項の変更の登記であり、資本金の額が1億円以下の会社では1万円である。これに対し清算人及び代表清算人の就任の登記は清算人の登記の区分に属し、資本金の額にかかわらず9000円である。したがって第1欄の1万円が第2欄の9000円より高い。根拠:登録免許税法別表第1第24号(1)カ・ヲ エ=高くない。吸収分割による資本金の額の増加の登記は増加額1000万円の1000分の7で7万円となる。第2欄では、資本金の額の減少の登記と支配人に関する登記とがそれぞれ別個の区分として課税されるため、その合計額は第1欄の額を下回らない。根拠:登録免許税法別表第1第24号(1)ヘ・ツ・ヨ オ=高い。第1欄は、取締役会設置会社である旨の登記(3万円)と取締役の就任による変更の登記(資本金1億円以下であるから1万円)の合計4万円となる。第2欄は、監査役の監査の範囲を会計に関するものに限定する旨の定款の定めの廃止並びに監査役の退任及び就任がいずれも役員等に関する事項の変更として扱われ、資本金の額が1億円を超えるから3万円となる。したがって第1欄の方が高い。根拠:登録免許税法別表第1第24号(1)カ・ワ 以上より、第1欄の額が第2欄の額より高いのはウとオであり、正解は「ウオ」となる。(出典: 令和3年度 司法書士試験 午後の部 第35問)
一問一答
全11科目1,000問を科目別に学習