問題
以下の資料はA社の貸借対照表および関連する情報である。A社を現金620,000千円で買収する際に生じる、会計上ののれんはいくらか。最も適切なものを下記の解答群から選べ。
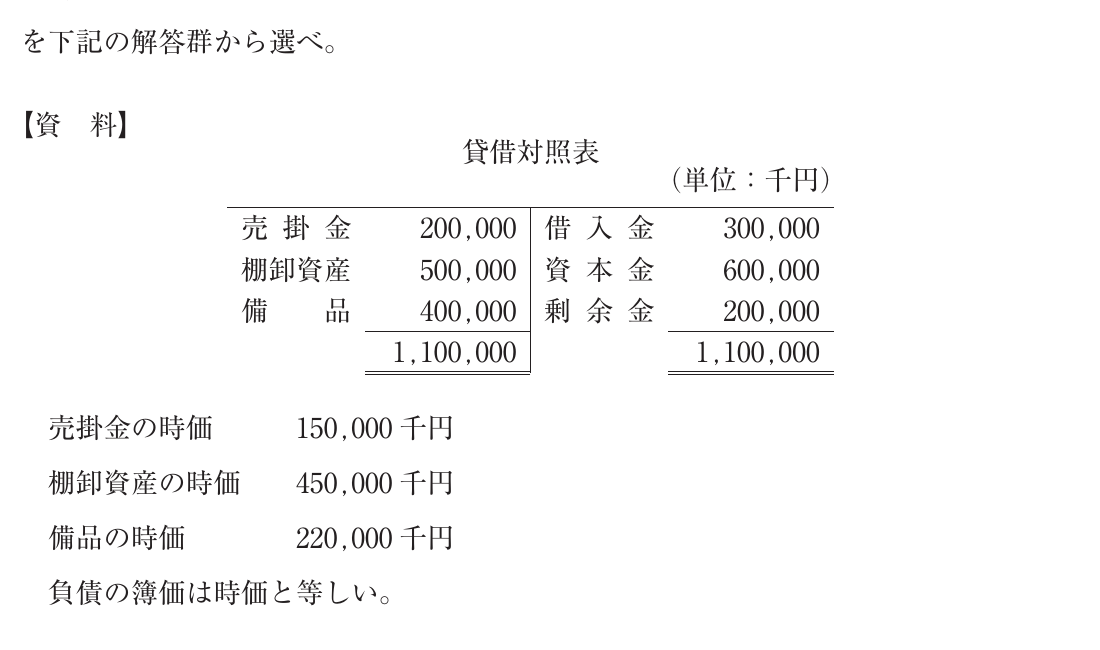
【資料】(単位:千円)
貸借対照表
| 売掛金 | 200,000 | 借入金 | 300,000 |
| 棚卸資産 | 500,000 | 資本金 | 600,000 |
| 備品 | 400,000 | 剰余金 | 200,000 |
| 合計 | 1,100,000 | 合計 | 1,100,000 |
| 売掛金の時価 | 150,000千円 |
| 棚卸資産の時価 | 450,000千円 |
| 備品の時価 | 220,000千円 |
負債の簿価は時価と等しい。
選択肢
- 1のれん 0千円
- 2のれん 100,000千円
- 3負ののれん 80,000千円
- 4負ののれん 180,000千円
正解
2. のれん 100,000千円
詳しい解説を見る解説を閉じる
解説
のれんは「買収価額-被買収企業の純資産時価」で計算される。被買収企業の純資産時価=資産の時価合計−負債の時価。資産の時価合計=売掛金150,000+棚卸資産450,000+備品220,000=820,000千円。負債の時価=借入金300,000千円(簿価と等しい)。純資産時価=820,000−300,000=520,000千円。のれん=買収価額620,000−純資産時価520,000=+100,000千円(プラスののれん)。よってイが正解。買収価額が純資産時価を上回るため、超過収益力等を表す「のれん」が資産計上される。(出典: 一般社団法人 中小企業診断協会 平成25年度 中小企業診断士1次試験 財務・会計 第6問)
中小企業診断士トップ
一問一答・予想問題・まとめノート