問題
標準原価計算を採用しているB工場の以下の資料に基づき、作業時間差異として、最も適切なものを下記の解答群から選べ。
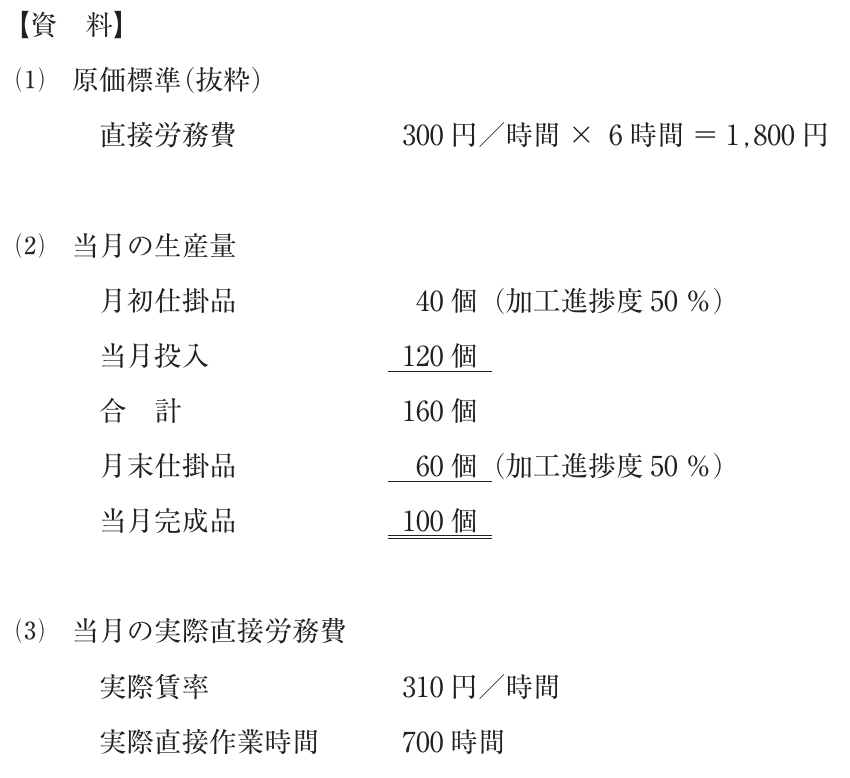
【資料】
(1) 原価標準(抜粋)
直接労務費 300円/時間 × 6時間 = 1,800円
(2) 当月の生産量
| 月初仕掛品 | 40個(加工進捗度50%) |
| 当月投入 | 120個 |
| 合計 | 160個 |
| 月末仕掛品 | 60個(加工進捗度50%) |
| 当月完成品 | 100個 |
(3) 当月の実際直接労務費
実際賃率 310円/時間
実際直接作業時間 700時間
(注:本問の解答群は出題後の正誤表により「千円」ではなく「円」に訂正されている)
選択肢
- 1不利差異:12,000円
- 2不利差異:12,400円
- 3有利差異:6,000円
- 4有利差異:6,200円
正解
1. 不利差異:12,000円
詳しい解説を見る解説を閉じる
解説
加工費の当月投入完成品換算量=当月完成品100+月末仕掛品60×50%−月初仕掛品40×50%=100+30−20=110個。標準作業時間=110個×6時間=660時間。作業時間差異=(標準時間−実際時間)×標準賃率=(660−700)×300円=△12,000円(不利差異)。よって正解はア。実際時間が標準時間を上回ったため、不利差異が発生している。なお、解答群の単位は出題後の正誤表により「円」に訂正されている。(出典: 一般社団法人 中小企業診断協会 平成29年度 中小企業診断士1次試験 財務・会計 第9問)
中小企業診断士トップ
一問一答・予想問題・まとめノート