問題
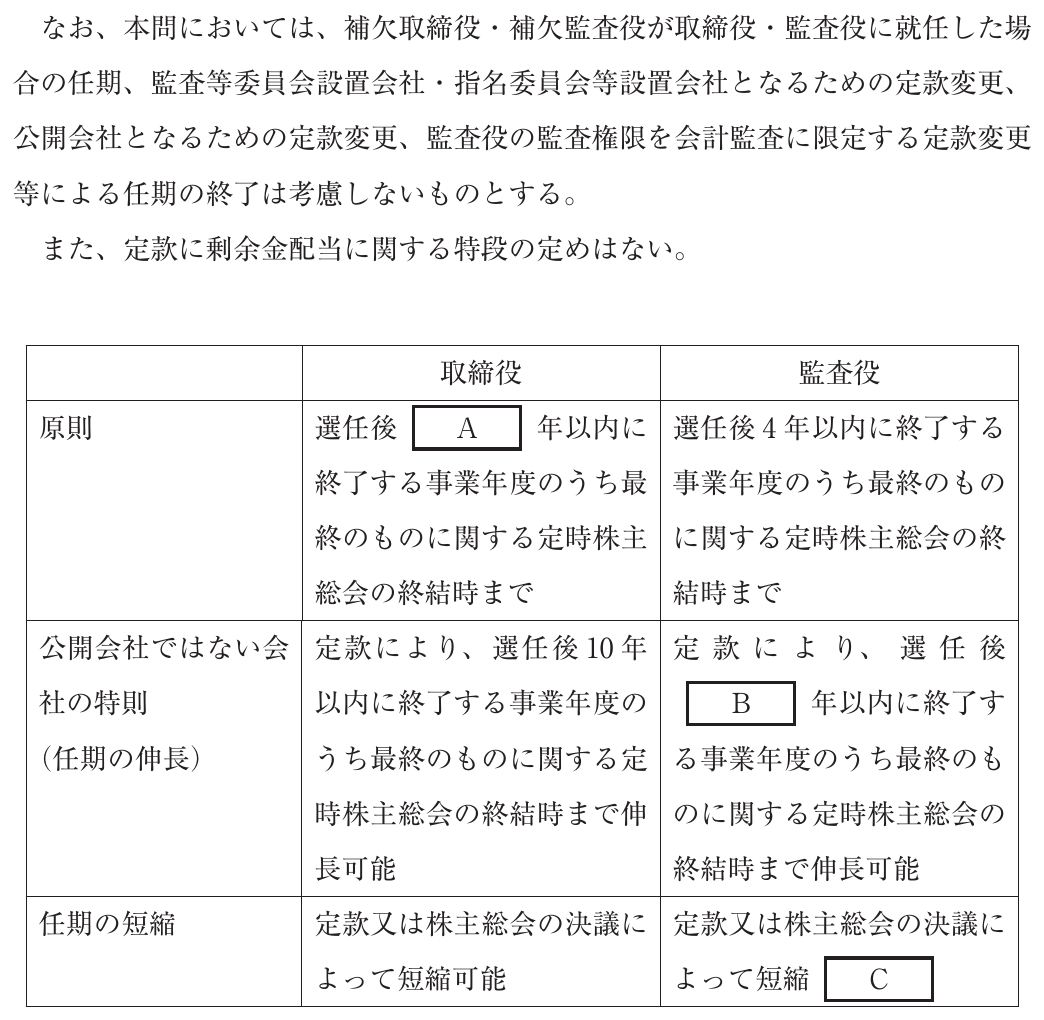
下表は、会社法が定める監査役設置会社における取締役と監査役の任期をまとめたものである。空欄A〜Cに入る数値と語句の組み合わせとして、最も適切なものを下記の解答群から選べ。
なお、本問においては、補欠取締役・補欠監査役が取締役・監査役に就任した場合の任期、監査等委員会設置会社・指名委員会等設置会社となるための定款変更、公開会社となるための定款変更、監査役の監査権限を会計監査に限定する定款変更等による任期の終了は考慮しないものとする。また、定款に剰余金配当に関する特段の定めはない。
【表】
| 取締役 | 監査役 | |
|---|---|---|
| 原則 | 選任後Aに年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結時まで | 選任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結時まで |
| 公開会社ではない会社の特則(任期の伸長) | 定款により、選任後10年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結時まで伸長可能 | 定款により、選任後B年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結時まで伸長可能 |
| 任期の短縮 | 定款又は株主総会の決議によって短縮可能 | 定款又は株主総会の決議によって短縮C |
選択肢
- 1A:1 B:8 C:不可
- 2A:1 B:10 C:可能
- 3A:2 B:8 C:可能
- 4A:2 B:10 C:不可
正解
4. A:2 B:10 C:不可
詳しい解説を見る解説を閉じる
解説
取締役の任期は会社法332条1項により原則として選任後2年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結時まで(A:2)。監査役の任期は会社法336条1項により原則4年であるが、同条2項により公開会社でない株式会社では定款で選任後10年以内まで伸長可能(B:10)。監査役の任期短縮は同条1項・4項の趣旨により、職務の独立性を確保するため定款や決議による短縮は認められない(補欠監査役の規定など限定的場合を除く)(C:不可)。なお取締役は会社法332条1項ただし書により定款・決議で短縮可能。よってエが適切。(出典: 一般社団法人 中小企業診断協会 令和4年度 中小企業診断士1次試験 経営法務 第2問)
中小企業診断士トップ
一問一答・予想問題・まとめノート