問題
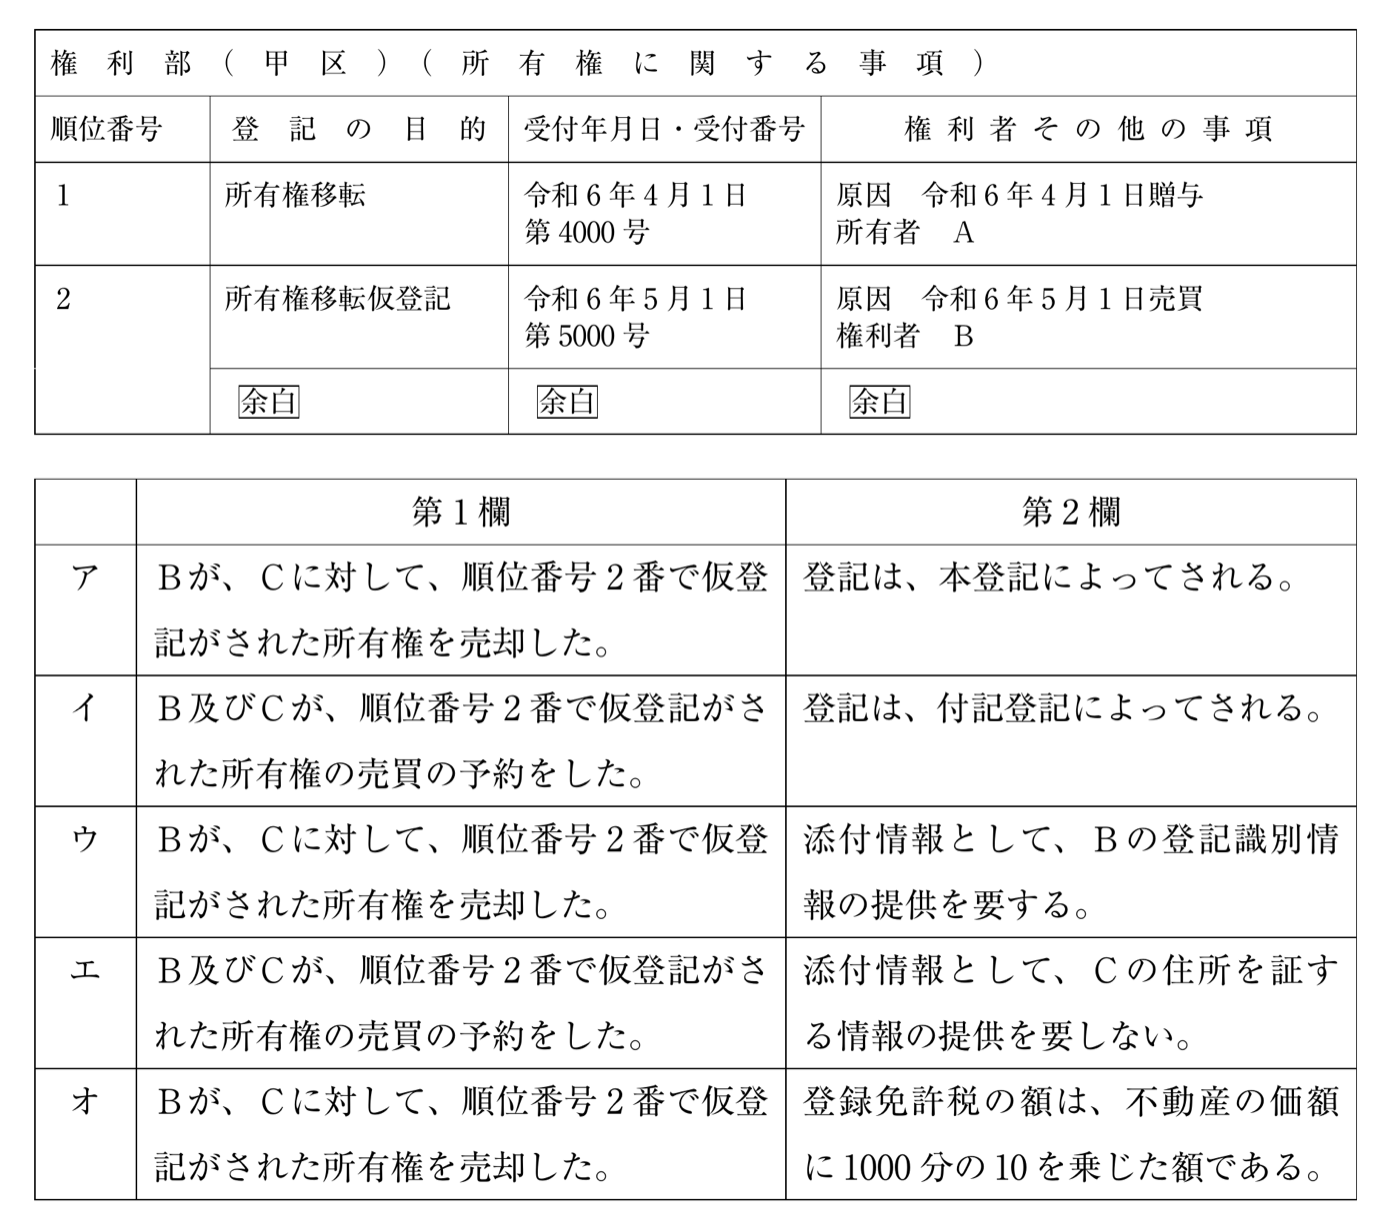
選択肢
- 1アイ
- 2アウ
- 3イエ
- 4ウオ
- 5エオ
正解
5. エオ
詳しい解説を見る解説を閉じる
解説
正解は「エオ」。 【前提】甲区2番は「所有権移転仮登記(原因 令和6年5月1日売買、権利者B)」である。売買契約によって所有権は既にBへ移転しているが、本登記に必要な情報が整わないためにされた仮登記であり、不動産登記法105条1号の仮登記(1号仮登記)に当たる。Bは仮登記の名義人にすぎず、所有権の登記名義人はなおAのままである。この状態でBが「仮登記された所有権」を処分したときに、どのような登記がされるかが問われている。 ア=誤り。BがCに2番仮登記された所有権を売却した場合にされるのは、2番仮登記の名義人がBからCに交代する登記であり、2番仮登記に付記してする仮登記(付記登記による仮登記)である。1号仮登記が保全しているのは所有権移転の本登記の順位にとどまり、所有権は登記上なおAにあるから、その地位の移転を本登記ですることはできない。これに対し、所有権移転請求権仮登記(2号仮登記)の請求権が移転した場合は、請求権自体は確定的に移転しているため、付記登記による本登記でされる(昭和36年12月27日民事甲1600号)。1号仮登記と2号仮登記で扱いが分かれる点が本問の中心である。根拠:不動産登記法105条1号 イ=誤り。B及びCが2番仮登記された所有権について売買の予約をした場合、Cが取得するのは所有権移転請求権であり、これを保全する仮登記が申請される(不動産登記法105条2号)。この登記は2番仮登記への付記登記ではなく、独立の順位番号による主登記でされる。付記登記によるものとされているのは、不動産登記規則3条が列挙する登記、とりわけ「所有権以外の権利を目的とする権利に関する登記」等であって、仮登記がされているとはいえ本問で目的とされているのは所有権だからである。仮登記そのものの名義人が交代するにすぎないアの事案が付記登記になるのと対照的である。根拠:不動産登記規則3条、不動産登記法105条2号 ウ=誤り。登記識別情報は、登記によって自ら登記名義人となった申請人に通知されるが(不動産登記法21条)、仮登記は順位を保全するにとどまるため、仮登記の名義人には登記識別情報が通知されない。したがって仮登記義務者Bは提供すべき登記識別情報をそもそも有しておらず、その提供を要しない。共同申請であれば常に登記識別情報の提供が必要になるわけではない。根拠:不動産登記法21条・22条 エ=正しい。住所を証する情報の提供が必要とされるのは、所有権の保存又は移転の登記によって所有権の登記名義人となる者についてである(不動産登記令別表30の項添付情報欄ハ等)。所有権移転請求権の仮登記によってCが所有権の登記名義人となるわけではないから、Cの住所を証する情報の提供は要しない。根拠:不動産登記令別表30の項 オ=正しい。仮登記の移転の登記の登録免許税は、移転の対象となる仮登記の種類に応じた税率による。所有権の移転の仮登記は不動産の価額に1000分の10を乗じた額であるから(登録免許税法別表第1第1号(12)ロ)、2番仮登記(所有権移転仮登記)の移転もこれと同額になる。付記登記によってされることを理由に不動産1個につき1000円(同(14))となるのではない点に注意を要する。根拠:登録免許税法別表第1第1号(12)ロ 以上より、第2欄の記述が正しいのはエとオであり、正解は「エオ」となる。(出典: 令和6年度 司法書士試験 午後の部 第24問)
一問一答
全11科目1,000問を科目別に学習