問題
G社の前期と当期の損益計算書は以下のように要約される。下記の設問に答えよ。
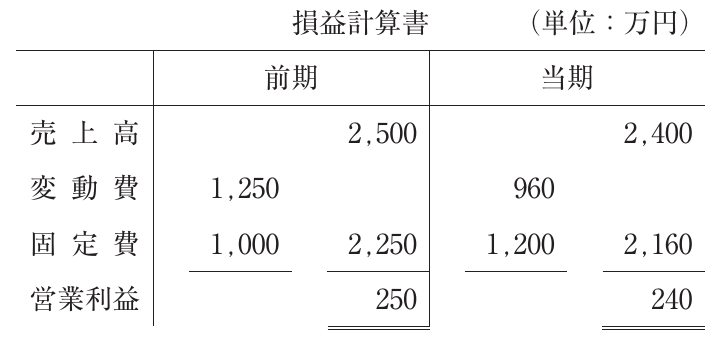
【損益計算書(単位:万円)】
| 前期 | 当期 | |
|---|---|---|
| 売上高 | 2,500 | 2,400 |
| 変動費 | 1,250 | 960 |
| 固定費 | 1,000 | 1,200 |
| 営業利益 | 250 | 240 |
(設問1)当期の損益分岐点売上高として、最も適切なものはどれか。
選択肢
- 11,600万円
- 21,800万円
- 32,000万円
- 43,000万円
正解
3. 2,000万円
詳しい解説を見る解説を閉じる
解説
損益分岐点売上高=固定費÷限界利益率。当期の限界利益率=(売上−変動費)÷売上=(2,400−960)÷2,400=1,440÷2,400=0.6(60%)。損益分岐点売上高=1,200÷0.6=2,000万円。よってウが正解。検算:売上2,000万円のとき変動費=2,000×40%=800万円、限界利益=2,000−800=1,200万円、固定費1,200万円と一致して営業利益0となる。損益分岐点比率=2,000÷2,400=83.3%。(出典: 一般社団法人 中小企業診断協会 令和2年度 中小企業診断士1次試験 財務・会計 第21問 設問1)
中小企業診断士トップ
一問一答・予想問題・まとめノート