問題
次の文章を読んで、下記の設問に答えよ。
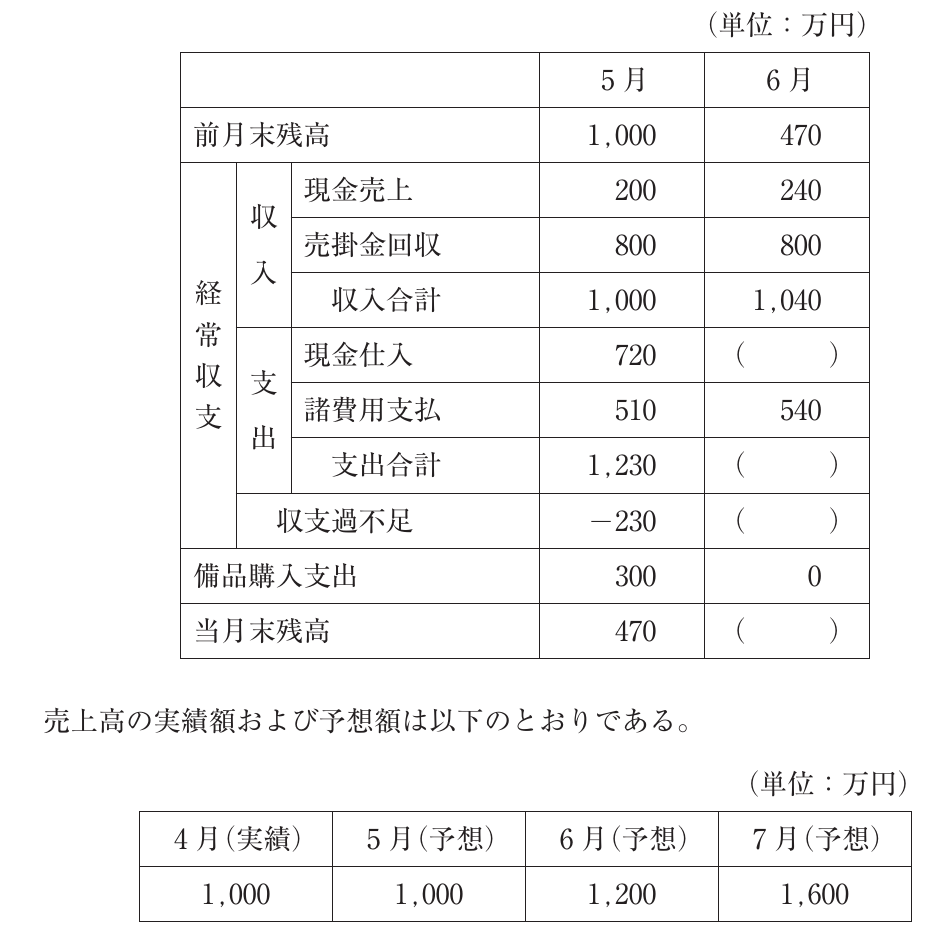
A社では、X1年4月末に以下のような資金繰り表(一部抜粋)を作成した。
(単位:万円)
| 5月 | 6月 | |
|---|---|---|
| 前月末残高 | 1,000 | 470 |
| 経常収支 収入 現金売上 | 200 | 240 |
| 経常収支 収入 売掛金回収 | 800 | 800 |
| 経常収支 収入 収入合計 | 1,000 | 1,040 |
| 経常収支 支出 現金仕入 | 720 | ( ) |
| 経常収支 支出 諸費用支払 | 510 | 540 |
| 経常収支 支出 支出合計 | 1,230 | ( ) |
| 経常収支 収支過不足 | △230 | ( ) |
| 備品購入支出 | 300 | 0 |
| 当月末残高 | 470 | ( ) |
売上高の実績額および予想額:4月(実績)1,000、5月(予想)1,000、6月(予想)1,200、7月(予想)1,600(単位:万円)
条件:①売上代金の20%は現金で受け取り、残額は翌月末に受け取る。②仕入高は翌月予想売上高の60%とする。仕入代金は全額現金で支払う。③すべての収入、支出は月末時点で発生する。④5月末に事務用備品の購入支出が300万円予定されているが、それを除き、経常収支以外の収支はゼロである。⑤A社では、月末時点で資金残高が200万円を下回らないようにすることを、資金管理の方針としている。
6月末の時点で資金残高が200万円を下回らないようにするには、6月時点で約190万円の資金不足になる(6月現金仕入=7月予想売上1,600万円×60%=960万円、収支過不足は△460万円、6月末残高は10万円となるため)。
(設問2)中小企業診断士であるあなたは、A社の経営者から、当座の資金繰り対策として銀行借り入れ以外の手段がないか、アドバイスを求められた。6月末の時点で資金残高が200万円を下回らないようにするための手段として、最も適切なものはどれか。
選択肢
- 15月に予定されている事務用備品の購入支出のうち半額を現金払いとし、残額の支払いは7月に延期する。
- 26月に予定されている諸費用支払のうち400万円を現金払いとし、残額の支払いは7月に延期する。
- 3仕入先と交渉して、6月の仕入代金のうち半額を現金払いとし、残額を買掛金(翌月末払い)とする。
- 4得意先と交渉して、5月の売上代金のうち半額を現金で受け取り、残額を売掛金(翌月末回収)とする。
正解
3. 仕入先と交渉して、6月の仕入代金のうち半額を現金払いとし、残額を買掛金(翌月末払い)とする。
詳しい解説を見る解説を閉じる
解説
6月時点で約190万円の資金不足。仕入先と交渉し6月の仕入代金960万円のうち半額480万円を翌月(7月)払いに延期できれば、6月の現金支出が480万円減り、6月末残高は10+480=490万円となり、200万円を確保できる。よって正解はウ。アは5月の備品支出を半額に減らすと5月末残高が470+150=620万円に増えるが、6月の支出構造は変わらず、6月末は620−460+備品150減=?という具体検証で200を満たさない(5月末残高分の繰越増加分150万円のみで不足190万円に届く可能性あり要再検証)。イは6月の諸費用540のうち140万円を7月延期で6月末残高=10+140=150万円で不足。エは5月の売上代金200万円のうち半額を売掛にすると5月の現金収入が100万円減って5月末残高370に。6月の売掛回収はその分100万円増となりプラマイゼロで6月末残高は変わらず不適切。(出典: 一般社団法人 中小企業診断協会 令和4年度 中小企業診断士1次試験 財務・会計 第13問 設問2)
中小企業診断士トップ
一問一答・予想問題・まとめノート